Contabilidade por segmento
Contabilidade para transportadoras e logística
- Início
- /Setores
- /Contabilidade para transportadoras
Conhecemos essa rotina
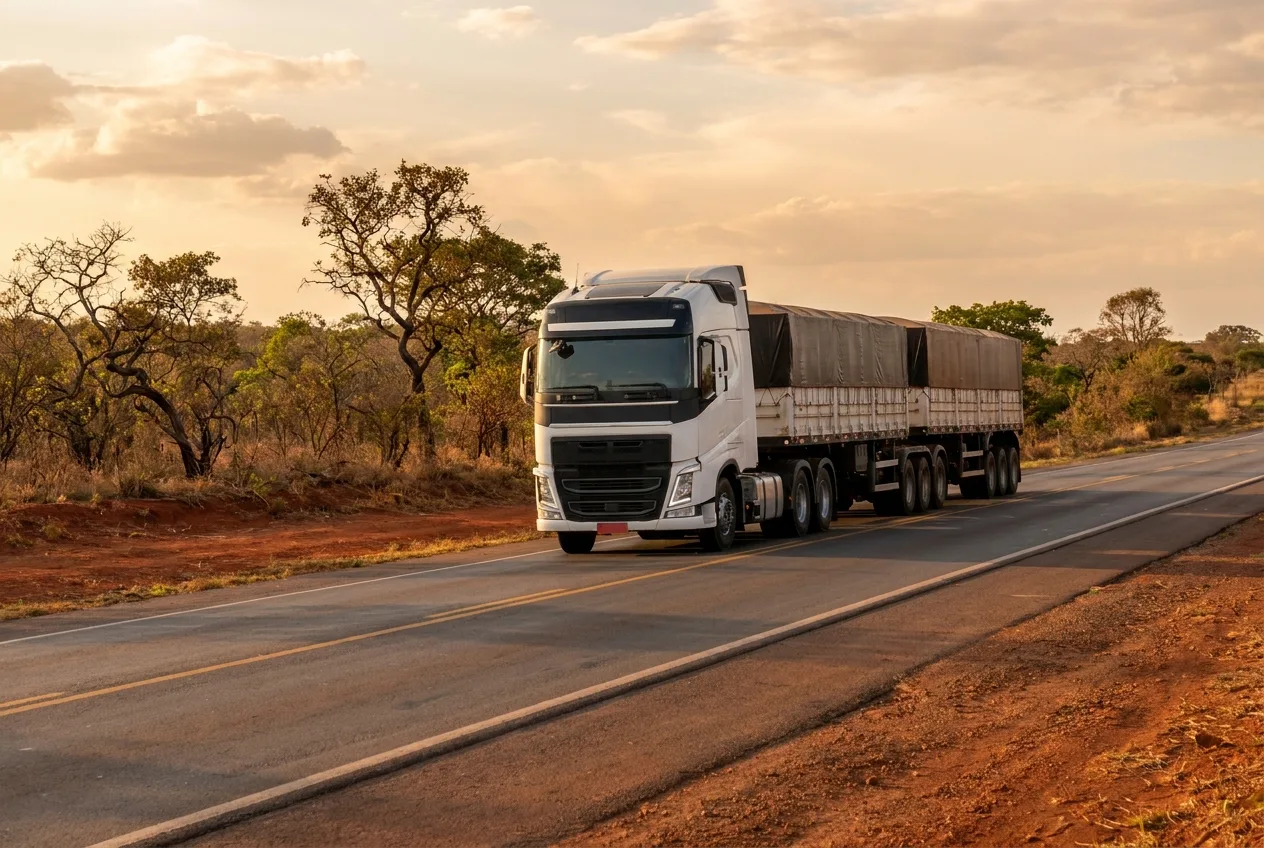
No transporte rodoviário de cargas, a margem é estreita e qualquer falha custa caro: um CT-e ou MDF-e com inconsistência pode significar veículo retido na fiscalização e frete atrasado.
Ao mesmo tempo, muitas transportadoras pagam imposto acima do necessário porque créditos de combustível, lubrificantes, pneus e peças não são aproveitados de forma sistemática, ou porque o regime nunca foi revisto.
Em Itumbiara, às margens da BR-153, a IA Compliance acompanha a operação fiscal da transportadora de perto, do documento de transporte ao fluxo de caixa.
Transportadoras precisam de atenção a três frentes: ICMS nas prestações interestaduais (com a opção entre o regime de créditos e o crédito presumido), créditos de PIS e Cofins sobre insumos no Lucro Real e conformidade dos documentos de transporte, como CT-e, MDF-e, CIOT e averbação do seguro de carga. A escolha entre Lucro Presumido e Lucro Real deve considerar o volume de créditos da operação.
Problemas que vemos com frequência
Créditos que ficam para trás
No Lucro Real, combustível, lubrificantes, pneus e peças podem gerar créditos de PIS e Cofins. Sem controle mensal, esse valor se perde.
Documentos com inconsistência
Erros de parametrização em CT-e, MDF-e ou CIOT e falta de averbação do seguro aumentam o risco de autuação e retenção de veículos.
Fretes subcontratados e autônomos
Subcontratação, redespacho e pagamento a motoristas autônomos têm tratamentos tributários e trabalhistas próprios que precisam ser seguidos.
O que entregamos para o seu setor
Comparação entre Lucro Presumido e Lucro Real com os créditos da operação
Apuração de ICMS interestadual e análise do crédito presumido
Revisão da parametrização de CT-e, MDF-e e CIOT
RPA de autônomos com retenções de INSS e SEST/SENAT
BPO financeiro com acompanhamento do custo por quilômetro rodado
Dúvidas
Perguntas frequentes
Depende da margem e do volume de créditos. Para operações com muito gasto em combustível e manutenção, o Lucro Real costuma merecer simulação, mas a decisão deve ser feita com os números da empresa.